




【福祉排外主義】「医療費削減」のためにやり玉に挙げられがちな高齢者…… 「もっと負担を増やしても平気」なのか?
 西村章

高額療養費制度利用の当事者でもあるジャーナリストの西村章氏が、決して終わったわけでも解決したわけでもない、この制度の〈見直し〉問題を追う連載の第5回。
高額療養費制度〈見直し〉に関するニュースの中でも、高齢者への影響はほとんど語られてこなかった。それはなぜなのか。またどのような影響があるのか。資料を読み解き明らかにする。
前回に続き、高齢者世代に対する高額療養費制度〈見直し〉の影響について、考察を続けよう。
今年8月に〈見直し〉が実施された際には、その制度変更がもたらす問題は、テレビや新聞・オンラインメディアでも様々に取り上げられた。ただし、それらの内容は現役世代の月額上限引き上げ額や社会保険料の軽減額などが常に話題の中心で、高齢者層への影響は、まったくといっていいほど取り上げられなかった。その理由は、そもそも高齢者の医療保険制度が非常に複雑な仕組みであるため、今回の〈見直し〉がもたらす問題を説明するにはかなり細かい説明が必要になる、というおそらく実務的な事情がひとつ。さらには、高齢者層の負担増などの問題は現役世代にとって基本的に他人ごとであるため関心が低い、という感情的な理由も大きいだろう。
前回も説明したとおり、日本の医療保険制度では、70歳になると病院などで診療を受けた際の窓口負担が2割(現役並み所得者は3割負担のまま)になり、75歳になると全員が後期高齢者医療制度という別の医療保険に移る。高額療養費制度も、現役世代(厳密には69歳以下)と高齢者では、様々な点で相違がある。その整理のために、まずは高齢者(70歳以上)用の高額療養費制度の仕組みがどうなっているのかをざっと見てみよう。
高齢者用の高額療養費制度の仕組み
[表1:2026年7月までの高齢者(70歳~)用高額療養費制度]
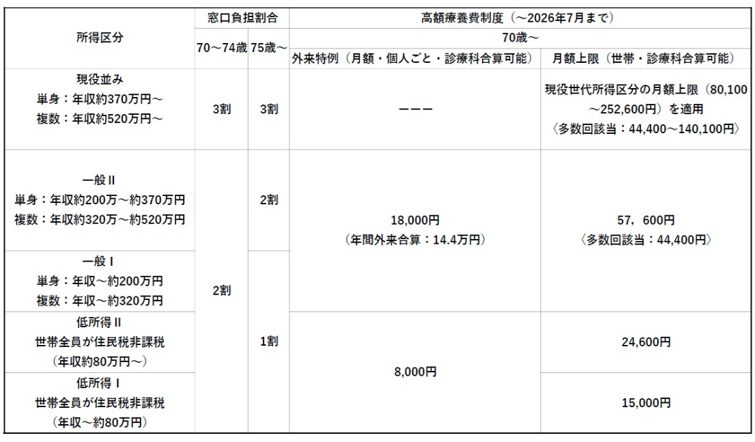
新制度と比較する便宜上、すでに過去のものになっている2026年7月末までの金額を用いてまずは説明を進めてみたい。
高齢者の所得は上の[表1]にあるとおり、「現役並み」と「一般」「低所得」の3区分に大きく分けられる。この所得区分と負担金額の月額上限は、個人単位で計算する現役世代の制度と異なり、高齢者の場合は世帯単位での計算が可能になっている。たとえば、世帯収入が400万円の70歳以上の夫婦で、ある月に夫の入院治療費に5万円かかり、妻の通院治療費が1万5000円だった場合、ふたり分を合わせた世帯の治療費は6万5000円になる。この世帯の高額療養費制度月額上限は5万7600円なので、この夫婦が実際に支払う金額は6万5000円ではなく、上記の月額上限金額(5万7600円)ですむ、というわけだ。
(※ちなみに、現役世代(69歳以下)の高額療養費制度では、このように無条件で世帯や診療科合算をできるようにはなっていない。自分自身が異なる診療科にかかったり、同一健康保険を利用する家族が入院・通院した場合は、1ヶ月の治療費がそれぞれ2万1000円を越えた場合にのみ、合算が可能になる)
高齢者の高額療養費制度では、「一般」「低所得」の区分には通常の月額上限に加えて、上記[表1]に示したとおり、外来特例、という制度が用意されている(現役並み所得の区分は適用外)。これは、1ヶ月の通院治療費が一般所得層で1万8000円、低所得層で8000円を超えると、その月はそれ以上の通院治療費を支払わなくてすむ、というものだ。上で説明したとおり、高齢者用高額療養費の月額上限は世帯合算が可能だが、この外来特例に関しては、あくまでも個人単位での計算になっている。
さらに、この外来特例には、年間外来合算、というしくみもある。1年間の外来治療で支払いが一定金額を超えるとそれ以上は支払わなくてもすむ、という年間上限のシステムで、2026年7月までの制度では、高齢者の一般所得層に対して14万4000円の年間上限額が設定されていた(ただし、低所得層にはこの年間外来合算が適用されない)。2024年末から続いてきた高額療養費制度〈見直し〉の議論で、高齢者層が制度を濫用しているという批判で「広く薄く利用する傾向がある」、つまり、様々な診療科を受診して月額や年間の治療費の合算が高額療養費の適用水準に到達するような利用者が多いと指摘されることが多かったのは、この外来特例と年間外来合算に対する批判を指している(実際の利用実態は後段の[図1]を参照)。
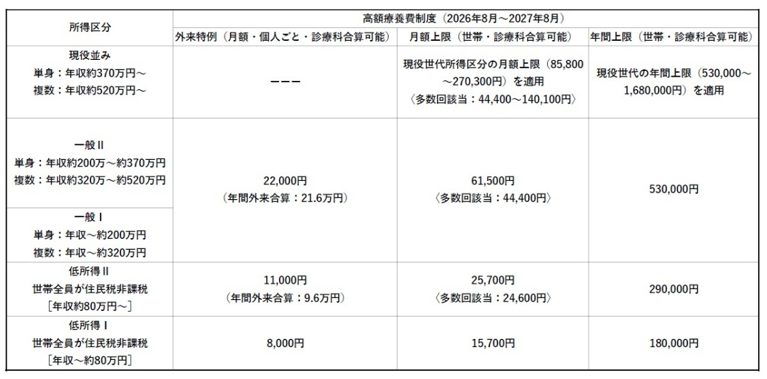
以上のように、高齢者用の高額寮費制度は非常に複雑なしくみになっているが、今回の〈見直し〉では現役世代と同様に、2026年8月に第一段階として月額上限や外来特例の引き上げが行われ、2027年8月にさらに第二段階の引き上げが予定されている。その具体的な金額などは以下に示す[表2]と[表3]のとおりだ。
[表2:2026年8月から2027年8月までの高齢者用高額療養費]
[表3:2027年8月に引き上げ予定の高齢者用高額療養費]
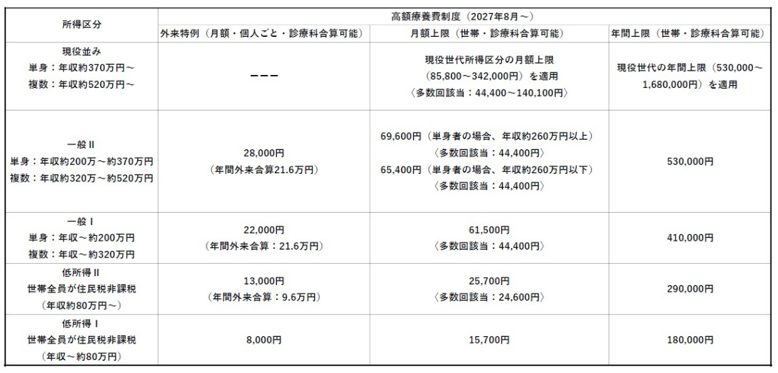
二段階目の引き上げ実施、といっても、来年度(2027年8月)の引き上げには、来年度の医療保険給付費として使用される公費の抑制や保険料軽減などの財政影響がある。つまり、当該年度予算案と関連する事項であるだけに、次の通常国会で引き上げの可否や妥当性を改めて審議するべき、ということを筆者は以前から主張してきた。が、ひとまずここではその議論は措き、制度案で示されている金額について話を進める。
ここで示した[表2][表3]を上の[表1]と比較すればわかるとおり、70歳以上の高齢者層も現役世代と同様に、今回の一連の〈見直し〉によって1ヶ月あたりの負担上限は大きな引き上げになっている。たとえば、一般所得区分のなかで上位層に入る人々は、従来は5万7600円だった月額上限が2027年8月以降には6万9600円へと、約20パーセントの引き上げが予定されている。また、この所得層の外来特例の月額上限は約55パーセントの引き上げ(1万8000円→2万8000円)になっている。毎月の通院治療費に上限を設定する外来特例に関しては、不要な頻回受診など「通院し放題」「医療資源のムダづかい」という批判も根強い。2025年の「高額療養費制度の在り方に関する専門委員会」の議論では、外来特例を廃止すべきという意見を述べる複数の委員もいた。そのような主張を厚労省がどの程度真剣に受け止めてこの〈見直し〉に至ったのかは不明だが、それにしても一気に55パーセントという上げ幅の実施はかなり乱暴な手法に見える。ともあれ、この2年越しの高齢者用高額療養費引き上げ率を一覧にした表組が、下の[表4]だ。
[表4:高齢者用高額療養費〈見直し〉の月額上限と外来特例引き上げ率]
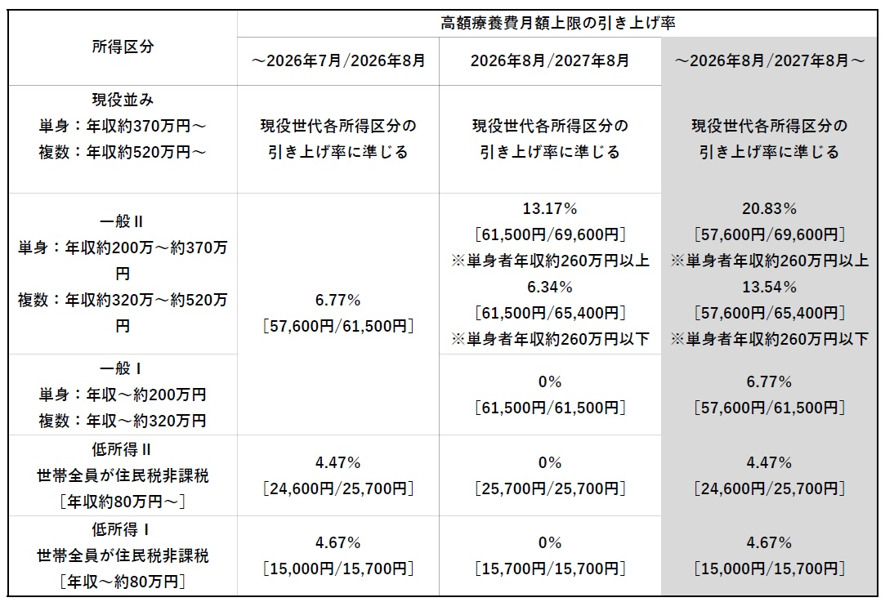
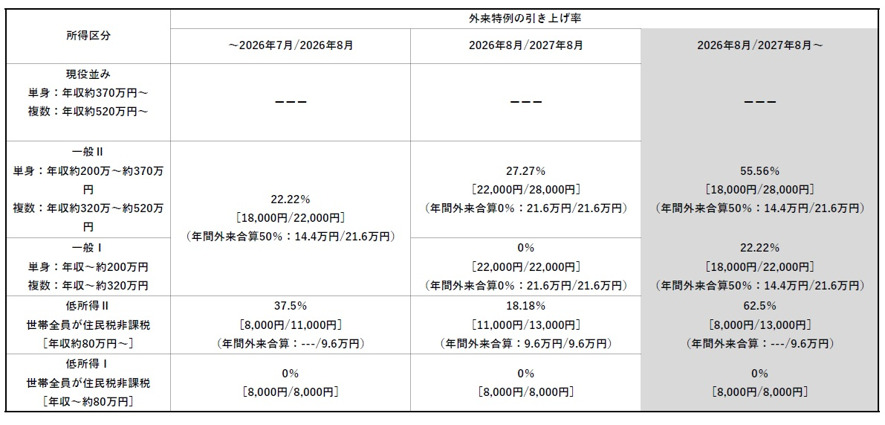
[表1]から[表3]までのデータをもとに筆者作成。
高齢者も「現役世代」同様の影響を受けた〈見直し〉
ではここで、高齢者層の人口分布を見てみよう。
前回も示した厚労省資料によると、70~74歳と75歳以上の高齢者層人口と、各所得区分の全体に占める割合は[表5]のような分布になっている。
[表5:高齢者層の年齢構成]
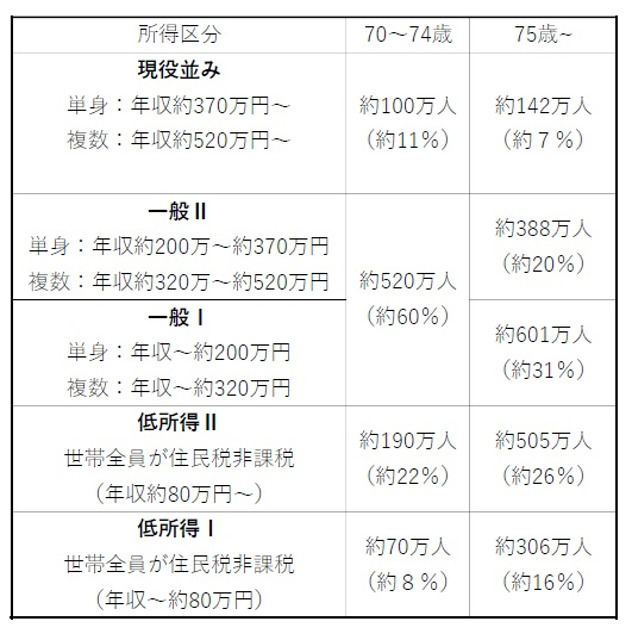
上記の厚労省資料の出典は、70~74歳が「令和4年版医療保険に関する基礎資料」(障害認定の後期高齢者は含まない)、75歳以上の後期高齢者が「令和5年後期高齢者医療事業年報」(障害認定の後期高齢者を含む)、となっている。いずれも4年ほど前のデータで、上記[表5]の高齢者人数を足した合計は2822万人だが、総務省統計局の最新推計(2026年8月)によると70歳以上の年齢は2899万人なので、概数としての各所得層人数や人口比は現在と同様といっていいだろう。
また、厚労省の別資料(2023年ベース)によれば、1年のうち1回以上外来特例が適用されたケースは、70~74歳の場合、月額上限が1万8000円の「一般所得」層で約19パーセント、月額上限が8000円の「低所得」層で約54パーセント、となっている。75歳以上の後期高齢者では、月額上限1万8000円の「一般所得」のうち上位層は約28パーセント、「一般所得」下位層では約8パーセント、月額上限が8000円の「低所得」層で33.8パーセント。さらに、年間外来合算が適用された割合は70~74歳で2.3パーセント、75歳以上では6.2パーセント(窓口2割負担)、1.4パーセント(窓口1割負担)となっている([図1])。
[図1:高齢者の外来特例利用実態]
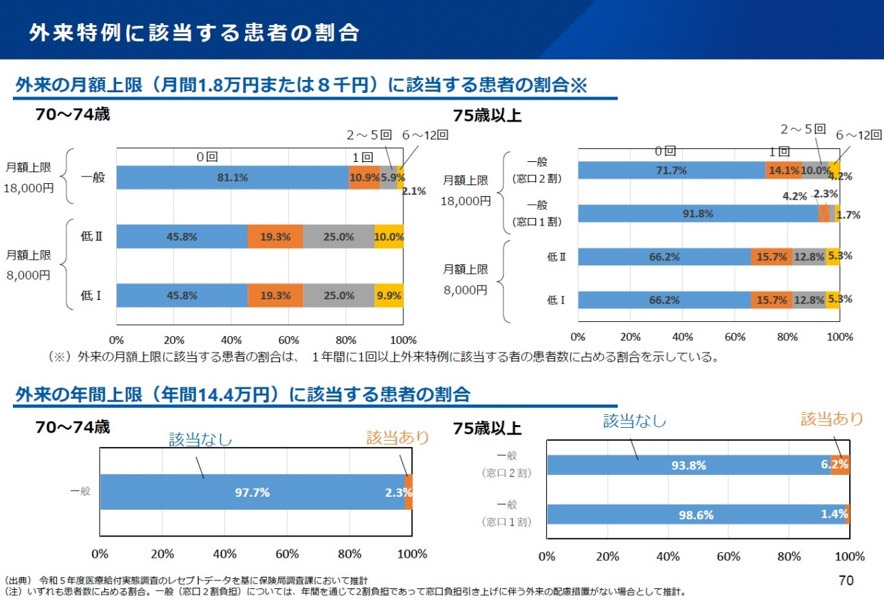
このような外来特例の利用実態を見ると、[表4]に示した割合で引き上げられる今回の高額療養費〈見直し〉では、高齢者層はおそらく現役世代と同程度の大きな影響を受けているであろうことが想像できる。
にもかかわらず、高齢者層が高額療養費制度や医療費の窓口支払い金額に感じている高負担感、あるいは軽負担感などの利用実態は、なかなか世間一般には見えにくいし伝わりにくい。その理由のひとつは、冒頭で述べたように高額療養費〈見直し〉を伝えるメディア報道が常に現役世代向けの内容に偏重している、という事情が大きく作用しているだろう。また、現役世代と違って高齢者の場合は、SNS等で制度変更の影響を生々しく伝える声が広く拡散されにくい、ということも影響していそうだ。SNSの影響についていえば、当事者の声どころか、高齢者が現役世代の社会保障資源を蚕食しているという福祉排外主義的な偏見のほうがむしろ拡散されやすい環境にあるかもしれない。
根拠のない様々な偏見や風説に反証を示して潰しこんでいくことは今回の趣旨から外れるので深入りはしないが、前回も紹介したとおり、日本の高齢者貧困率は女性が22.8パーセントで男性が16.4パーセントと、いずれもOECD平均を上回っている(内閣府男女共同参画局)事実はあらためて指摘をしておきたい。また、年収を基準にして支払い能力を判定する現在の方法は、多くの資産を持って引退生活を送る高齢者の負担能力を捕捉しきれていない、という批判があるのも事実だが、これに対しては厚労省が金融所得を反映して平等な「負担能力に応じた負担」を実現する方法の構築を、2030年頃の実施を目処に進めている。
高齢者層の高額療養費制度の利用実態に話を戻せば、じつは昨年の「高額療養費制度の在り方に関する専門委員会」で、実態を知りたいという委員側の要求に応えて、厚労省がいくつもの実例を提示している。今年の国会で高市早苗首相や上野賢一郎厚労相が「延べ20を超える様々な事例や家計の収支状況に関する資料などをお示しし、議論をいただきました」と再三述べていたのは、これのことだ。
それらの中から外来特例に関するもののうち、実例を出した厚労省側がおそらく想定していなかったであろう実態がはっきりとわかる例を紹介しておきたい。
以下の[図2]で示す、[70歳代会社員・女性・標準報酬月額10.4万円]のケースだ。
[図2:高齢者外来特例の利用ケース①]
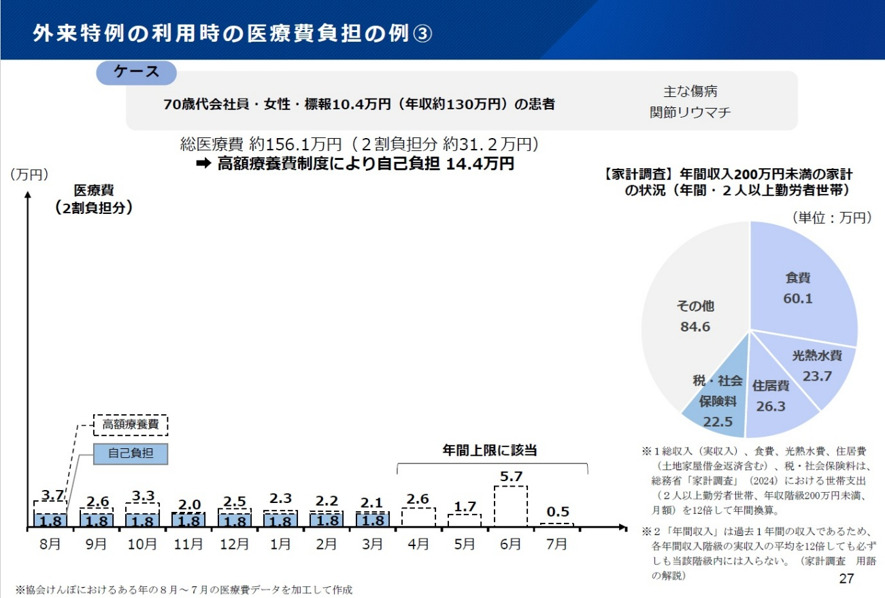
上の図が示す金額は、2026年8月に引き上げられた〈見直し〉第一段階実施前の高額療養費制度であることに留意されたい。また、厚労省の説明によると、この事例の右側円グラフで示されている家計支出の内訳は、当該患者個人のものではなく、あくまでも同じような年収世帯の内訳を総務省家計調査に照らして作成したモデルケースだという。
さて、この[図2]が示しているのは、関節リウマチの治療で1年間に156.1万円だった総医療費が、窓口2割負担の支払いだと約31.2万円になっていたところを、外来特例(月額1万8000円)と年間外来合算(14.4万円)が適用されて自己負担上限に達し、それ以上は払わずにすんでいる、という事例だ。
前述したように、昨年の「高額療養費制度の在り方に関する専門委員会」では、「高齢者の外来特例は廃止も視野に入れるべき」という意見が複数の委員からあがっていた。では、それらの委員たちが望んでいた外来特例が存在しない場合を想定して、上記患者の治療費を計算してみよう。
70歳で年収130万円の場合、高額療養費の月額上限は5万7600円だ([表1])。[図2]の左側棒グラフ部分で示されている毎月の治療費窓口負担(ここでは外来特例がない場合を想定しているので、毎月の支払い額は青の1.8万ではなく、点線で示された3.7万、2.6万などの部分)はいずれも月額上限に届かない。これらの金額を8月から7月まで合計すると、年間の支払い額は31.2万円に達する。また、右側の円グラフが示すこの年収世帯モデルケースだと、食費や住居費などを引いた「自由に使える所得」は84.6万円で、その所得のうち医療の出費が4割に達すると貧困に陥る危険性が非常に高いとされる(WHO定義)破滅的医療支出は84.6×0.4=33.84万円になる。31.2万円の年間治療代は、厳密には破滅的医療支出33.84万円に達していないとはいえ、外来特例が存在しなければ事実上の貧困ラインの瀬戸際まで追い込まれていたであろうことがよくわかる。
次に、2026年8月に実施された〈見直し〉第1段階の影響も見ておこう。
この患者の所得区分では、外来特例が月額1万8000円から2万2000円に、年間外来合算は14.4万円から21.6万円へと引き上げられている。図2の初月にあたる8月以降の医療費支払いは、外来特例の上限額2万2000円もしくはその月の実費(2割負担分)を払い続けて、6月にようやく年間外来合算額の21.6万円に到達する。その6月までほぼ毎月、支払い額は外来特例の月額上昇分である4000円ずつ増加している。負担増を実感するには充分な金額といっていいだろう。年間の負担額は、制度変更前の14.4万円から変更後の21.6万円へ、7.2万円(1.5倍)の負担増になっている。なお、2027年8月に予定されている第2段階の引き上げでは、この所得区分に金額の変更はない([表3])。
広く知られているとおり、関節リウマチなどの自己免疫疾患は一生にわたって高価な薬剤を使用した治療が続く。つまり、厚労省が事例のひとつとして出したこの70歳代会社員女性の場合、今回の〈見直し〉以降も厚労省が「不断の見直し」を継続して自己負担上限額の引き上げを将来的に実施し続けるかぎり、患者側にとっては制度による救済ではなく、治療費支払いの増加だけが延々と続くことになる、というわけだ。
強調しておきたいのは、上記の事例は、セーフティネットの網の目からこぼれ落ちる珍しい例をわざわざ探し出して誇張しているわけではない、ということだ。厚労省が高額療養費制度によって自己負担が軽くなるサンプルケースとして示した例のひとつを詳細に検討してみたら、じつは逆の結果になることが判明したにすぎない。つまり、政府の高額療養制度〈見直し〉によって、それまで制度を利用していた高齢の疾患当事者がむしろ救済から遠ざけられてしまうケースが(少なくとも一定程度)生じている、ということだ。
医療費削減の財政的な「効果」とは
ここで、2025年末に厚労省が高額療養費〈見直し〉を発表した資料から、財政影響に関する部分を見てみよう。
[表6:高額療養費〈見直し〉の財政影響①]
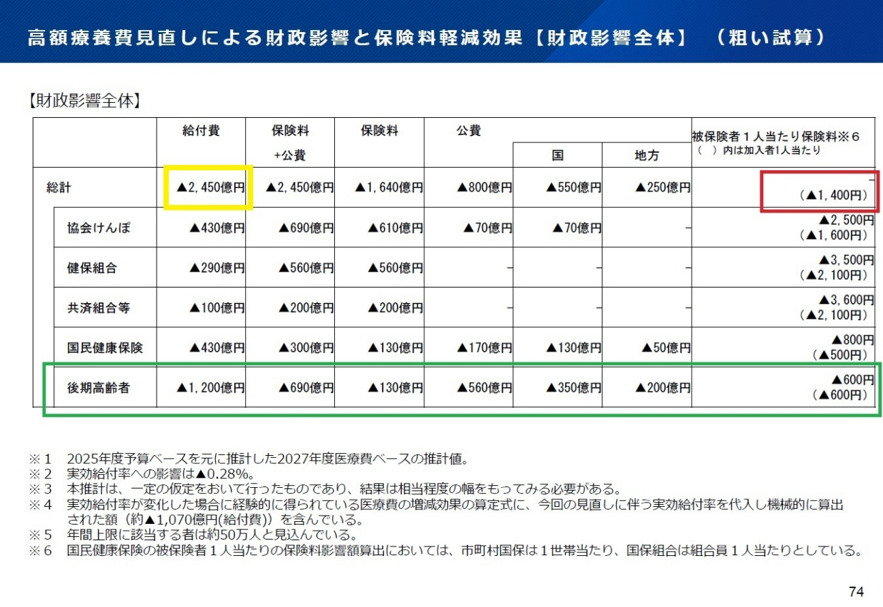
さきの国会では、2年越しの〈見直し〉による保険料の軽減効果が1ヶ月あたりペットボトル1本分、と野党から批判されて大きな話題になった。このペットボトル1本分、というたとえは、上の[表6]の赤枠で囲った部分、年間1400円の保険料軽減効果を12ヶ月で割ったもの(約116円)に由来している。
また、この表の緑枠部分は、後期高齢者医療制度を利用する人々の高額療養費制度〈見直し〉によって見込まれる、財政的な抑制効果だ。その数字を見ると、75歳以上の高額療養費制度〈見直し〉による削減効果は、現役世代の保険である協会けんぽ・健保組合・共済・国保(この表では70~74歳も含む)よりも、かなり多額の保険給付費抑制を見込んでいることがわかる。給付費(の抑制)総計で見ると、2450億円のうち1200億円、と約半分が後期高齢者医療制度の保険給付抑制によるものだ。
この表はあくまでも75歳以上の後期高齢者医療制度を75歳以下の健康保険各種と比較したものだが、高額療養費制度の年齢層区分になっている70歳以上/以下であらためて比較をすれば、高齢者世代が現役世代の保険料抑制のための調整弁のような扱いを受けていることがさらによくわかるだろう。それを明確に示すのが、厚労省上記資料の上表([表6])の次ページに示されている表([表7])だ。
[表7:高額療養費〈見直し〉の財政影響②]
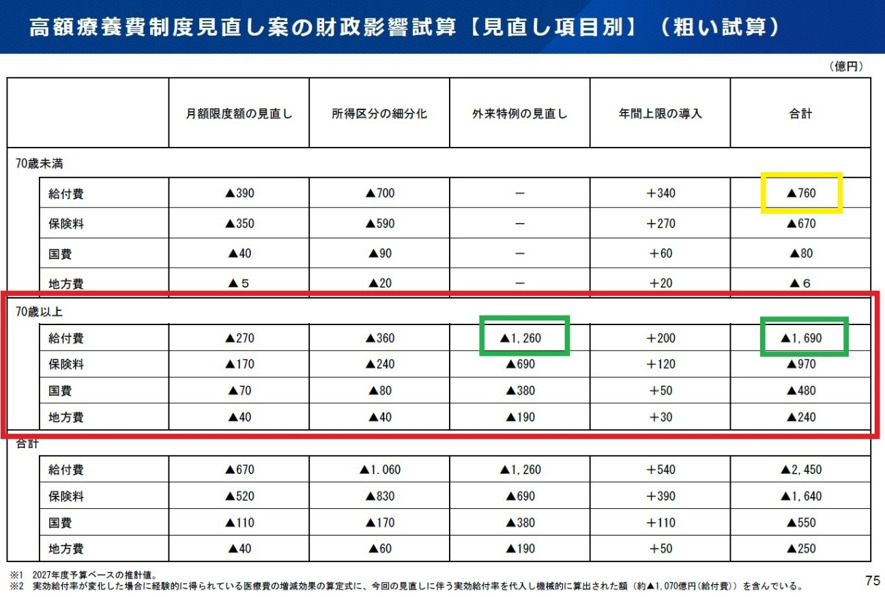
この[表7]によると、69歳以下の給付費抑制が760億円(右上の黄枠)であるのに対して、70歳以上(赤枠部分)の給付費抑制は1690億円(右側の緑枠)、と倍以上の金額を計上している。日本の人口分布では69歳以下の年齢のほうが多いにもかかわらず、70歳以上の保険給付抑制のほうが大きくなっているのは外来特例の見直し(緑枠左側)を1260億円、とかなり大きく見積もっているからだ。
このように大きな額の見積もり、つまり、外来特例の給付抑制は、高額療養費〈見直し〉の問題を取り上げたメディアのニュースでもほとんど話題にならなかった。だが、この給付抑制の中身はというと、前段[図2]の事例をもとに検証した外来特例の使用例で示したとおりだ。つまり、自己負担上限額と外来特例の月額上限引き上げで制度の適用金額に届かない通常の窓口負担を支払うことになって、ただ医療費負担が増えるだけになってしまう高齢者が一定数いるのだろう、ということが想像できる。そのような高齢者の負担増の集積が、[表7]緑枠部分の1260億円であり1690億円である、というわけだ。
そして、このような保険給付の絞り込みや削減によって見込める社会保険料の抑制額はというと、[表6]で厚労省自身が試算しているとおり、ひとりあたり年間1400円(月額約116円)、後期高齢者医療制度の保険料(緑枠部分)で見ても年間600円(月額50円)にすぎない。月額50円の保険料抑制と引き換えに失う保険給付の内容を比較して、適正なバランスだと考える人、あるいは保険料を節約できて助かったと思う人は、果たしてどれくらいいるだろうか。
ここでひとつ注記しておけば、厚労省の資料や国会答弁などで社会保険料の抑制額に換算して「年間や月額で●●円の引き下げになる」という表現がよく用いられるのは、ここ数年、与野党が「社会保険料を下げる」「手取りを増やす」というキャッチフレーズで有権者を惹きつけようとする政治主張を行うことが、一種のメガトレンドになっているからだ。今年の「経済財政運営と改革の基本方針」(自称〈骨太〉の方針)では、「保険料負担の上昇を抑制する」(2025年版)「保険料負担の上昇の抑制」(2024年度版)という従来型の表現ではなく、「現役世代の保険料率の上昇を止め、引き下げていく」という一線を越えた表現になっている。
社会保険料の引き下げが社会保障給付の縮小と同義であることは、たとえばここまで見てきたように、月額116円(現役世代)なり50円(後期高齢者)なりの社会保険料抑制と引き換えに高額療養費制度の保障や給付範囲が狭められている事実にも明らかだろう。しかも、これらの引き下げ額は政策実績ではなく、[表6]や[表7]の厚労省資料に「粗い試算」と記されているとおり、あくまでも「見込み金額」にすぎない。
そうやって政府がアピールする「社会保険料引き下げ」の実態は、政策実行の手間やコストに比して成果(金額)が乏しく、給付の抑制による悪影響のほうがはるかに大きい。にもかかわらず、一連の高額療養費制度〈見直し〉を強行する政府の姿勢がある程度は受け入れられているように見えるのは、「制度の持続可能性を維持しなければならない」という彼らの主張にも「理」がある、と見なされているからだろう。
では、この試算で見こまれる保険給付の抑制総額と将来的な展望についても、さらに少しだけ言及しておこう。
2年越しの2段階で行うとされている今回の高額療養費制度〈見直し〉で、保険給付の抑制総額は2450億円と見積もられ、そのうち1260億円を外来特例の給付削減が占めていることは、ここまでに見てきたとおりだ。金額を見れば、これらの数字はそれなりに大きな効果を持ちそうにも見える。実際に国民医療費は上昇の一途を辿っているとも言われており、8月28日に厚労省が発表した2025年度の概算医療費(速報的な位置づけ)は49.2兆円で、5年連続で過去最高を更新したという。そのように言われると、危機に瀕している医療費を削減することが喫緊の課題であるかのように思う人も多いだろう。
ただし、この国民医療費の推移を対GDP比で見てみると、名目値で過去最高を更新したと言われてきたこの5年間の変化は、実質上は低下傾向にあったことがわかる。
[図3:国民医療費の推移と対GDP比の変遷]
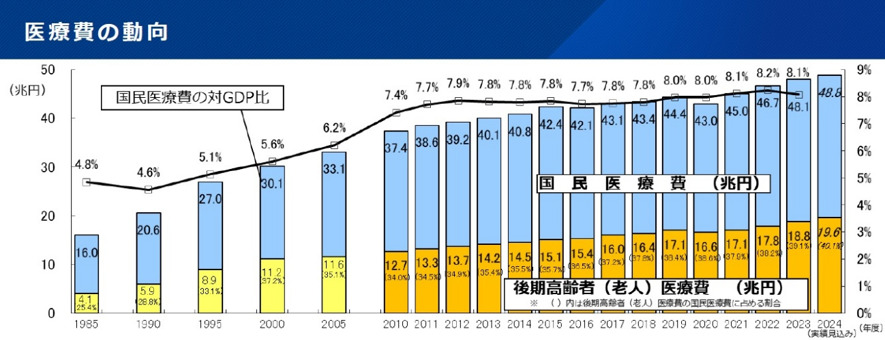
[図3]で示されているのは2023年までの数値で、2024年と2025年は国民医療費の確定値はまだ発表されていないが、速報値ではここ2年の名目GDP伸び率(+2.9パーセント、+4.2パーセント)を医療費の伸び(+1.5パーセント、+2.6パーセント)が下回っているため、低下傾向は継続、もしくは過去と同程度の割合で推移していると見てよさそうだ。
このようなマクロ経済の状況を見れば、「制度の持続可能性を堅持しなければならない」と、ことあるごとに繰り返す政府の言説は、実態以上に不安や危機感を煽って国民医療費の支出削減を迫る、まるで恫喝のような手法にも見えてこないだろうか。高額療養費の「持続可能性」を維持するため給付を抑制し削減する、というロジックも、要するにこれと同じことだ。
参考までに、[表6]左上の黄枠で示した総額2450億円(そのうち70歳以上の高齢者分は[表7]右側緑枠の1690億円)の保険給付費抑制が、2025年度の国民医療費(49兆2000億円)に占める割合は0.498パーセント(高齢者分0.343パーセント)にすぎない。さらに名目GDP669兆9702億円に占める比率で見てみると、わずか0.037パーセント(高齢者分0.025パーセント)である。名目GDPを1万円とすれば、その中の3円70銭の予算配分を削ることに汲々としているような規模感だ。「責任ある積極財政」を標榜する政権のやることにしては、これはあまりにも吝嗇に過ぎるのではないだろうか。
では、社会保障や福祉政策は、国家財政全体のなかでどのように位置づけるのが妥当なのだろう。次回では、もう少し広く高い視点から社会保障と財政政策の考察をさらに進めてゆきたい。

プロフィール

(にしむら あきら)
1964年、兵庫県生まれ。著書に第17回小学館ノンフィクション大賞優秀賞・第22回ミズノスポーツライター賞優秀賞受賞作『最後の王者MotoGPライダー・青山博一の軌跡』(小学館)、『再起せよ スズキMotoGPの一七五二日』(三栄)、『MotoGP 最速ライダーの肖像』、『スポーツウォッシング なぜ〈勇気と感動〉は利用されるのか』(集英社新書)など。自己免疫疾患の治療で2009年から高額療養費制度を継続利用中。


 小山美砂×永井玲衣
 服部孝洋×橘玲
 岩井俊二
 大塚久美子×福田淳
 高媛