




【福祉排外主義】高齢者の医療保険制度について徹底検証!
 西村章

高額療養費制度利用の当事者でもあるジャーナリストの西村章氏が、決して終わったわけでも解決したわけでもない、この制度の〈見直し〉問題を追う連載の第4回。前回は〈我々〉vs〈彼ら〉の対立を煽る、「日本型福祉排外主義」の存在とその特徴を指摘した。その日本型福祉排外主義でしばしば槍玉にあげられるのが高齢者だ。「高齢者の負担を増やせば、その分『現役世代』は楽になる」という主張はどれほど正鵠を射ているのか。複雑な制度を紐解く。
高齢者も“排除”の矛先に
高額療養費制度の〈見直し〉がメディアで取り上げられる際には、必ずといっていいほど「高齢化や超高額薬剤、医療技術の進歩などで国民医療費が上昇している」という枕詞が用いられる。今年の8月1日に自己負担上限額が引き上げられた際も、特にテレビ報道でこのフレーズが頻出した。また、それらの高額療養費関連報道の内容は、現役世代(厳密には69歳以下)の月額自己負担上限引き上げなどに焦点を合わせたものがほとんどで、高齢者世代の内容はたいていの場合、紹介されることがない。
高齢者が言及されるとすれば、冒頭で示したように、せいぜい「高齢化の影響などで国民医療費が上昇している」という説明に留まる程度だ。その一方で、高齢者の医療費窓口負担が現役世代の3割負担よりも軽いために、皺寄せが現役世代の高い社会保険料負担や医療制度全体の逼迫に繋がっている、と示唆するような報道はよく見かける。たとえば最近では、8月10日付の日本経済新聞に「高齢者医療費の窓口負担拡大、医師の6割が「賛成」 持続性に危機感」という記事が掲載されている。
しかし、実際に高齢者の窓口負担を引き上げて、たとえば現役世代と同様に3割負担を課す高齢者を増やそうとすると、じつは現行制度のもとでは現役世代の社会保険料負担がさらに重くなってしまう、という一見不可解な事態が発生する(理由は後述)。これは、現役世代と高齢者の医療保険が異なっているからで、それが高齢者用の医療保険や高額療養費制度の複雑さともあいまって、全体の理解をより困難にしている。
そして、このような制度の複雑さが世代間の対立の溝をいっそう深めて、福祉ショービニズムという悪感情へ反転する。
福祉ショービニズムとは、前回も説明したとおり、「社会保障や福祉のサービスは自国民のみが享受できる権利で、自国民以外の人々はサービスの適用から排除するべきだ」という、欧州諸国の極右政党などに見られる排外的な政治主張だ。「自国民である〈我々〉が社会の中で苦労を強いられ、経済的にも追いつめられているのは、移民や外国籍の〈彼ら〉に原因があるからだ」と排外感情を刺激して、社会的な弱者に攻撃対象を向けるのが、これら福祉ショービニズムの特徴であり常道だ。
日本の場合でも、「日本人の〈我々〉のみが享受すべき諸権利を侵害している」存在として、「外国人」や「移民」の〈彼ら〉が排除対象に狙い定められる。さらに、現役世代と高齢者層は異なる保険制度を利用していることが他者性を強く意識させるためか、現役世代の〈我々〉と対立する〈彼ら〉の側に高齢者を置いて、社会保障や福祉の利用制限や制度からの排除を言い立てる極端な「批判」も、たびたび見受けられる。
たとえば、「高齢者の〈彼ら〉が医療や福祉の資源を蚕食しているために、そのツケを現役世代の〈我々〉が高い社会保険料として払わされている。その状況を改善するためには、高齢者の医療を大幅に削減し、福祉事業を廃止するなどの措置が必要だ」などという乱暴な主張がSNSでは共感を集めたりもする。このような偏見や無知無理解に基づく言説は、高齢者を自分たち現役世代の権益をむしばむ他者と見なしているという意味で、欧州的な福祉ショービニズムの派生形、あるいは非常に日本的な福祉排外主義の一形態、といっても差し支えないだろう。
誤解のないように申し添えておくが、高齢者の窓口負担のありかたや金融所得の把握など、負担能力に関する議論をすべて福祉ショービニズムだと闇雲に指弾したいわけでは、もちろんない。ただし、これらのテクニカルな議論や考察は、ともすればSNSなどで短絡的に都合良くつまみ食いされて、福祉排外的な煽動に流用されてしまう場合もある。制度のありかたを検討する際には、世代間対立を煽ろうとする言説とは一線を画し、冷静な姿勢で臨みたいものだ。
いずれにせよ、高齢者の負担増減に関する議論について丁寧に考察するためには、まずなによりも、高齢者に関する現在の医療保険制度や高額療養費制度の内容について正確に理解しておくことが必要だろう。そこで以下では、高齢者の医療保険制度と高額療養費制度の概要と、それが現役世代の医療や社会保険料にどう影響しているのか、ということについて、できるかぎり簡潔に整理をしてみたい。
高齢者にはどんな保険制度があるのか
まずは、高齢者用の医療保険制度を俯瞰するところからはじめよう。
周知のとおり、日本の医療保険は企業に勤める人とその家族などが使用する被用者保険(健保組合、協会けんぽ、公務員共済など)と、自営業者やフリーランスが使用する国民健康保険、そして、75歳以上の高齢者が利用する後期高齢者医療制度、という3種類の保険がある。
企業に勤める人は、定年退職後に最長2年間の任意継続で従来の保険を利用し続けるか、家族の扶養に入るか、あるいは国民健康保険に切り替えるか、という3種類の選択肢がある。3種類とはいっても、被用者保険の任意継続期間が終了すると、家族の扶養に入るか国保に切り替えるかのどちらかを選択することになるので、結局は、国保か扶養家族に入るかの二択である。一方、もともと国保に加入していた人は、75歳になって後期高齢者医療制度へ編入されるまでの期間もずっと国保のままだ。ちなみに、65歳から74歳までの年齢を、法律上(「高齢者の医療の確保に関する法律」)は前期高齢者と呼ぶ。後期高齢者の定義もこの法律に基づいている。
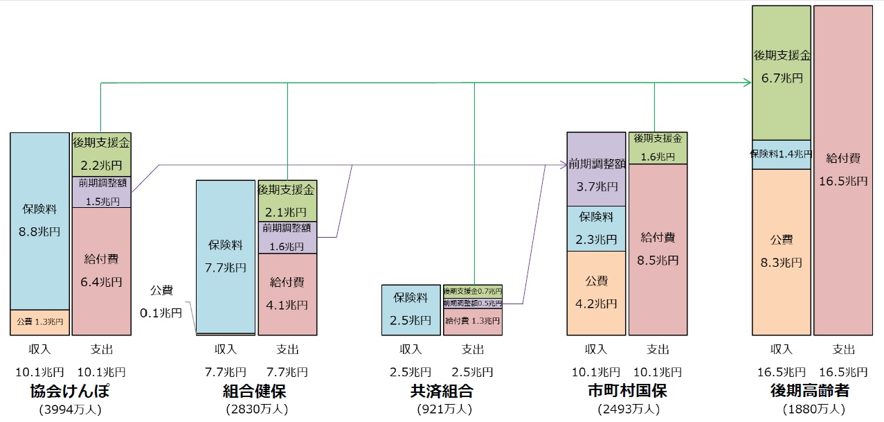
ともあれ、このような事情から、国保は被用者保険よりも高めの年齢層の加入者が多い構造にどうしてもなってしまう。これはつまり、被用者保険よりも比較的高齢の加入者を多く抱える国保のほうが、保険の給付額がある程度多くなる、ということでもある。そのため、健保組合や協会けんぽ、共済から、国保に対して「前期高齢者調整額」として一定の金額を保険者間で融通する仕組みになっている。
また、加入者全員が75歳以上の後期高齢者医療制度の場合は、そもそも徴収できる保険料収入が非常に少ないため、健保組合、協会けんぽ、共済、国保からそれぞれ「後期高齢者支援金」として費用が調達される仕組みになっている。後期高齢者の保険給付に必要な残りの金額は、公費(税金)から調達される。
このような各保険間の医療財政調達関係を表で示したものが、下の[図1]だ。
[図1:各健康保険ごとの収支と費用調達関係]
3割負担の高齢者が増えると、「現役世代」の負担も増えるワケ
医療保険は75歳が区切りとなって後期高齢者医療制度へ全員切り替わる一方で、病院での窓口負担割合は70歳が節目になっている。現役世代の医療費が3割負担であることは誰しも知っているが、70歳になると窓口負担割合は2割になる。そして、75歳になって後期高齢者医療制度に加入すると、1割もしくは2割の窓口負担になる。[図2]に示すとおり、「一般・低所得者」の所得区分が1割、「一定以上所得者」は2割、という区分だ。また、70歳~74歳の年齢層でも、75歳以上の後期高齢者でも、「現役並み所得」がある場合は現役世代と同様に3割の窓口負担が課せられる。
これらの年齢層ごとの窓口負担割合を図で示すと、以下のような区分になる。
[図2:各年齢層の医療費窓口負担割合]
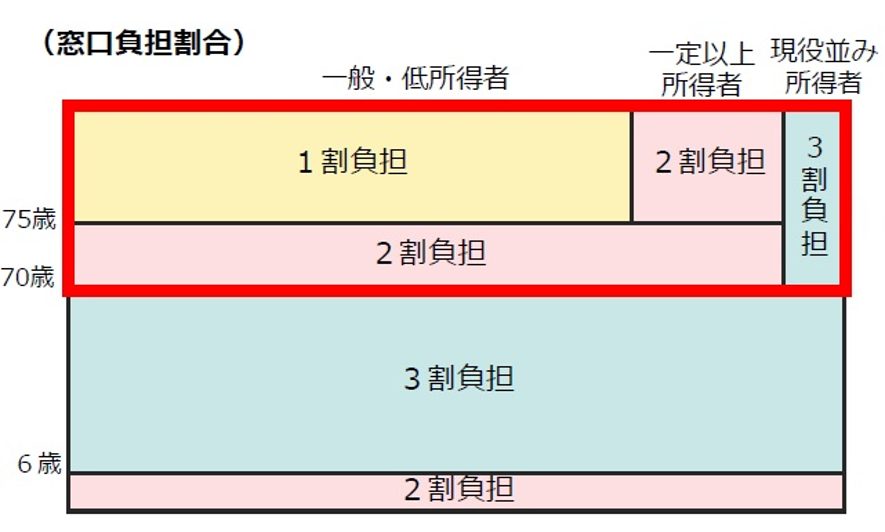
70歳以上の年齢層で所得によって負担割合が異なるのは、厚労省のいう「負担能力に応じた負担」を高齢者にも反映させているからだ。上の[図2]に示されている、赤枠で囲われた高齢者の所得区分はざっくりとした概念で、正確には、低所得者と一般所得者は収入や世帯(単身or複数)に応じてさらに細かく分類されている。
具体的には、下で示した[図3]のような区分になる。低所得者は低所得Ⅰ(世帯全員が住民税非課税/年収~約80万円)と低所得Ⅱ(世帯全員が住民税非課税/年収約80万円~)に、一般も一般Ⅰ(単身:年収~約200万円、複数:年収~約320万円)と一般Ⅱ(単身:年収約200万~383万円、複数:年収約320万~約520万円)に分けられている。ちなみに、現役並み所得は単身の場合だと年収約383万円以上、複数だと年収約520万円以上、という定義だ。
つまり、70歳から74歳までは低所得Ⅰ、低所得Ⅱ、一般(ⅠとⅡの区別なし)が窓口支払い2割負担。75歳以上の後期高齢者医療制度では、低所得ⅠとⅡ、一般Ⅰが1割、一般Ⅱが2割の窓口負担になる。そして、70~74歳以上でも75歳以上でも、現役並み所得の区分であれば、病院の窓口負担も現役並みの3割が適用される、というわけだ。
[図3:高齢者用医療費窓口負担割合の所得区分と各区分の人数]
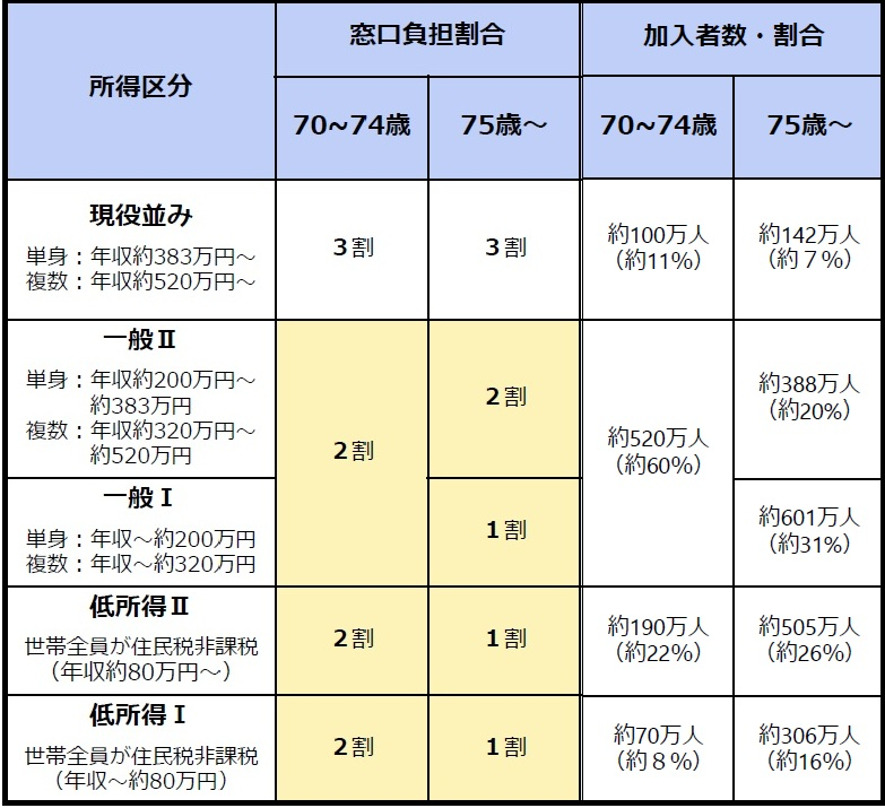
70~74歳と75歳以上(後期高齢者)の各所得区分に占める人口は表の右側で示されているとおりだ。両年齢階層とも「一般」に分類される所得区分が最も多く、低所得層も両年齢階層で30~40パーセント程度を占めている。また、「現役並み」に分類される高齢者は、10人にひとり程度かそれ以下であることもわかる。巷間よく言われる「高齢者の窓口負担3割化」とは、この1割や2割の高齢者窓口負担をすべて現役世代と同様の3割に引き上げるべし、という主張だ。
たとえば、「現役世代の社会保険料を下げる」政策を強く前面に打ち出してきた日本維新の会は、2026年2月の衆議院選挙公約「維新八策2026」でも、従来同様に高齢者3割負担への見直しを強く訴えていた。そのような背景もあり、高市早苗政権の自維「連立」体制による2026年版「経済財政運営と改革の基本(骨太)方針」で、この関連項目の記述がどうなるのかに注目が集まった。原案では「(P)医療保険制度では、高齢者の受診行動や所得状況等を踏まえた窓口負担の見直しについて令和9年度予算編成過程で結論を得る」(Pはペンディングの意)となっていたが、7月21日に閣議決定された正式版の〈骨太〉では、その部分は以下のように記されている。
「70歳以上の高齢者の医療費窓口負担割合について、低所得者等の必要な受診が確保されるよう適切に配慮することを前提として、原則3割となっている現役世代との間で年齢によらない真に公平な応能負担を実現する観点から見直しを行う。そのための改革工程表を2026年末までに策定する」
この政府方針に対して、日本福祉大元学長の医療経済学者二木立氏は『日本医事新報』2026年8月1日号掲載の論文「『骨太方針2026』の医療・社会保障改革方針をどう読むか?」で、「維新の会が執拗に求めた『原則3割負担』化は盛り込まれず、しかも『見直し』には『低所得者等の必要な受診が確保されるよう適切に配慮することを前提』とするとの〈縛り〉がかけられました」と指摘。さらに、「2027年度予算で『原則3割負担』が制度化されることはなく、2割・3割負担の対象拡大にとどまると思います。その理由は、原則3割負担化には、制度的・財政的制約があるからです」とも述べている。
二木氏が予測するように「2割・3割負担の対象拡大」を行うのであれば、現役世代の高額療養費〈見直し〉で実施したように、各所得区分の金額([図3]参照)変更を閣議決定して施行することになるだろう。所得区分の変更は、上で紹介した「高齢者の医療の確保に関する法律」で「政令で定めるところにより算定した所得の額」(第67条・一部負担金)と記されていることからもわかるとおり、新たに法律を作る必要がなく、政令で対応できるからだ。
一方で、維新が強く主張する原則3割化について、「制度的・財政的制約がある」と二木氏が上記論文で述べているのは、次のような理由からだという。
「現行制度では、3割負担の高齢者の医療給付費には、1・2割負担と異なり、50%の公費負担がなく、社会保険からの「支援金」でまかなわれるため、社会保険料が上昇します」「これを避けるためには、3割負担の高齢者の医療費にも公費負担を導入する法改正が必要ですが、それには財務省が頑強に反対し、与党内での合意を得ることも極めて困難です」
この部分は多少の説明が必要だろう。二木氏が説明している3割負担者や1・2割負担者の保険給付に必要な費用の内訳は、以下の[図4]のような構成になっている。
[図4:後期高齢者保険給付の財源構成]
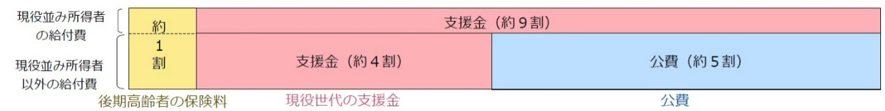
この図を見ればわかるように、後期高齢者医療制度の財源は、後期高齢者自身の保険料はわずか1割で、3割負担の人々については残り9割すべてを現役世代の各保険から調達される支援金([図1]参照)で埋め合わせている。窓口負担1・2割の人々は、現役世代の支援金が4割で、残りの5割は公費(税金)によって賄われている。
つまり、この現行制度のもとで後期高齢者の自己負担をすべて3割にすると、全高齢者保険給付の9割を現役世代の保険から調達する支援金で賄わなければならなくなってしまう。そして、その支援金の増加分だけ、現役世代の保険料がさらに高くなってしまう、というわけだ。冒頭で「現役世代と同様に3割負担を課す高齢者を増やそうとすると、じつは現行制度のもとでは現役世代の社会保険料負担がさらに重くなってしまう、という一見不可解な事態が発生する」と述べたのは、このような事情による。
高齢者の窓口負担を一律3割にしたうえで現役世代の負担を現状維持にする、あるいはさらに軽くするためには、現在の窓口負担1・2割の給付内訳に近い構成になるように公費をさらに投入するなどの措置を取る必要がある、というわけだ。だが、このような歳出増案には財務省が容易に首を縦に振らないのはいうまでもない。仮にそれを何らかの形で押し切ったとしても、一律3割化を実行するためには法律(「高齢者の医療の確保に関する法律」)を変更する必要がある。おそらくこれも難易度は高いだろう。たとえ日本維新の会がその方向を強行に主張しても、自民党の中には高齢者の医療費負担増に反対する意見が根強い。この問題に対する両党の見解の違いや温度差は、朝日新聞記事(2026年7月23日付)などでも報告されている。
ただし、一律3割化は法的に難しいとしても、前述したように、所得区分の変更は政令で行えるため、法律に手を入れて国会で議論する必要がない。3割負担や2割負担が増えるように所得区分を変更する([図3]参照)ことなら、閣議決定のみで実施できる。そうやって高齢者の窓口負担が上がる人数を増やすことで「社会保険料を引き下げる努力をしています」と政府がアピールをすることは可能だろう。
この措置で実際に現役世代の社会保険料負担が大幅に改善されるわけではないことは、すでに述べたとおりだが、有権者へのアピールと実際の政策効果が異なることは、別段今に始まった話ではない。[図4]で示したとおり、現在の制度下で、窓口負担1割の高齢者の一定数が2割負担になったとしても、公費投入分に変化はない。2割負担の高齢者のうちある程度の人数が3割負担になれば、程度はともかく公費負担が少し減少して、その分だけ現役世代からの支援金がさらに少し増えることになるが、このあたりの計算は厚労省と財務省の駆け引きや算定方法のさじ加減などで、アピール用の数字をある程度恣意的に作り出してゆくことになるのだろう。いずれにせよ、そこで計算上捻出されるであろう費用が、現役世代の社会保険料や48兆円(2023年)の国民医療費の抑制に与える財政効果はきわめて小さく、非常に限定的なものでしかないだろう。
「高齢者の窓口負担引き上げ」を検討する上で、留意すべき点とは?
現行制度下で高齢者の医療費窓口負担を一律3割化すると、支援金を増加する必要が生じて、むしろ現役世代へ負担が逆流してしまうことはすでに見てきたとおりだ。だが、費用負担を上げることの意味は、それによって必要性や健康への影響が低い診療の需要が抑制されて、その結果、高齢者にかかる医療費を削減できるかもしれないという効果への期待、という考え方もある。要するに、[図1]で示した後期高齢者(右端)の柱の高さ、つまり保険給付費総額そのものを低くする政策の検討、ということだ。
カリフォルニア大学ロサンゼルス校准教授の津川友介氏や慶應義塾大学教授の後藤励氏、東京大学大学院特任准教授(当時/現・慶應大学大学院特任教授)の五十嵐中氏ら、医療経済学や公衆衛生学などの研究者6名が連名で、2025年11月23日に発表したワーキングペーパー『医療費適正化の実現に必要なエビデンスに関するレポート』では、70歳以上の自己負担割合を3割に引き上げることで1.3~6.7兆円の国民医療費を削減できる、と試算している。この試算では、前段までに説明してきた現役世代各医療保険から後期高齢者医療制度への支援金が及ぼす保険料負担の変化などは考慮していない。あくまでも、高齢者の窓口負担増加が及ぼす患者の行動変容と、それが医療費総額へどれくらい影響するのか、という推計だ。
その推計では、70歳になると窓口負担が3割から1割(試算当時:現在は2割負担)になる際に医療サービスの需要と消費量が顕著に増えることを示した、東京大学の重岡仁氏による有名な2014年の発表研究を紹介している。この研究では、負担額の増加(減少)によって大きな健康への悪影響(死亡率の顕著な変化)が認められないことも示されている。
上記のワーキングペーパーでは、この重岡論文以外にも、負担額の変化が健康に及ぼす影響について調べた論文を15例紹介し、負担額変化の影響を受けるのはおもに軽症患者であるとして、「(高齢者の)自己負担割合を3割程度まで引き上げたとしても、健康への悪影響はない(あっても小さい)」と」結論づけている。これによって1.3~6.7兆円の国民医療費を本当に削減できるのであれば、試算金額にかなりの幅があるとはいえ、検討に値する施策、といえるかもしれない。
ただし、この結論にはいくつかの注意すべき点も併記されている。
たとえば、「所得別の影響の検証は数が限られており、低所得で元々不健康な人に関しては、一定の注意が必要である」という注記もそのひとつだ。このワーキングペーパーが提案している高齢者の窓口負担割合引き上げによって、健康状態にもともと問題を抱えている一定数の低所得の人々の受診行動が影響を受けると予測されるのならば、政策倫理面からも、そのような窓口負担引き上げには慎重であるべきだろう。これは、現役世代の高額療養費自己負担上限引き上げの際に指摘された、長瀬効果(自己負担額の増加で受診控えが起こり、医療給付費が抑制されること)による保険料負担削減を見込むことの非倫理性と相似形の問題だ。
さらにいえば、低所得層が多い高齢者の窓口負担の変更を検討する際には、健康への影響と同様に、負担の増加によって破滅的医療支出(住居費用や光熱費、食費などを引いた家計所得のうち、医療関連の支払いが40パーセントを超えると貧困状態に陥る可能性が非常に高い、とするWHOの定義)が発生する可能性についても、慎重な推計で入念に考慮する必要があるだろう。また、「日本の高齢者の貧困率は、女性が22.8%で男性が16.4%となっており、いずれもOECD平均を上回る」(内閣府男女共同参画局)という事実も留意すべき事項だ。
そのようなことがらへの配慮からか、このワーキングペーパーでは高齢者窓口負担3割化を議論する前提として、「高額療養費制度が適切に機能していれば、最終的に患者が負担する医療費は常識的な範囲内にとどまると考えられる」「高額療養費制度を維持、すなわち高額な医療発生時の自己負担額を引き上げなければ、その他の健康保険制度を変更しても患者の健康への影響は小さいといえる」等、あくまでも高額療養費制度が従前のままのセーフティネットとして機能していることを条件としている。
だが、現実には、高齢者を対象にした区分でも高額療養費制度は2026年8月から自己負担上限額が引き上げられることになった。高齢者の外来診療に月額上限を設定する「外来特例」も、2026年と2027年の2段階で引き上げが進むことになっている。
一方では、厚労省の社会保障審議会医療保険部会でも次期医療封建制度に向けた議論が始まり、「骨太」に記された2026年末までの改革工程表の策定など、高齢者層の窓口負担を引き上げる検討が動き始めた。
つまり、高齢者層の人々を守って乗せていたはずの車の両輪は、それぞれがもう片輪の安全な機能を頼りにしていながら、じつは一度に両輪とも外されてしまうような状態へ進みつつある、ということだ。
では、その高齢者用の高額療養費制度は、今年8月1日からどんなふうに変更されているのか。そして、「全世代型社会保障」として、負担能力に応じた負担を高齢者にも幅広く求めていくとはいったいどういうことなのか。安易な世代間対立や福祉排外的な言説を乗り越えて建設的な議論に進んでゆくための考察を次回も続けたい。

プロフィール

(にしむら あきら)
1964年、兵庫県生まれ。著書に第17回小学館ノンフィクション大賞優秀賞・第22回ミズノスポーツライター賞優秀賞受賞作『最後の王者MotoGPライダー・青山博一の軌跡』(小学館)、『再起せよ スズキMotoGPの一七五二日』(三栄)、『MotoGP 最速ライダーの肖像』、『スポーツウォッシング なぜ〈勇気と感動〉は利用されるのか』(集英社新書)など。自己免疫疾患の治療で2009年から高額療養費制度を継続利用中。


 小山美砂×永井玲衣
 服部孝洋×橘玲
 岩井俊二
 大塚久美子×福田淳
